
Agentic Software Engineering: Foundational Pillars and a Research Roadmap
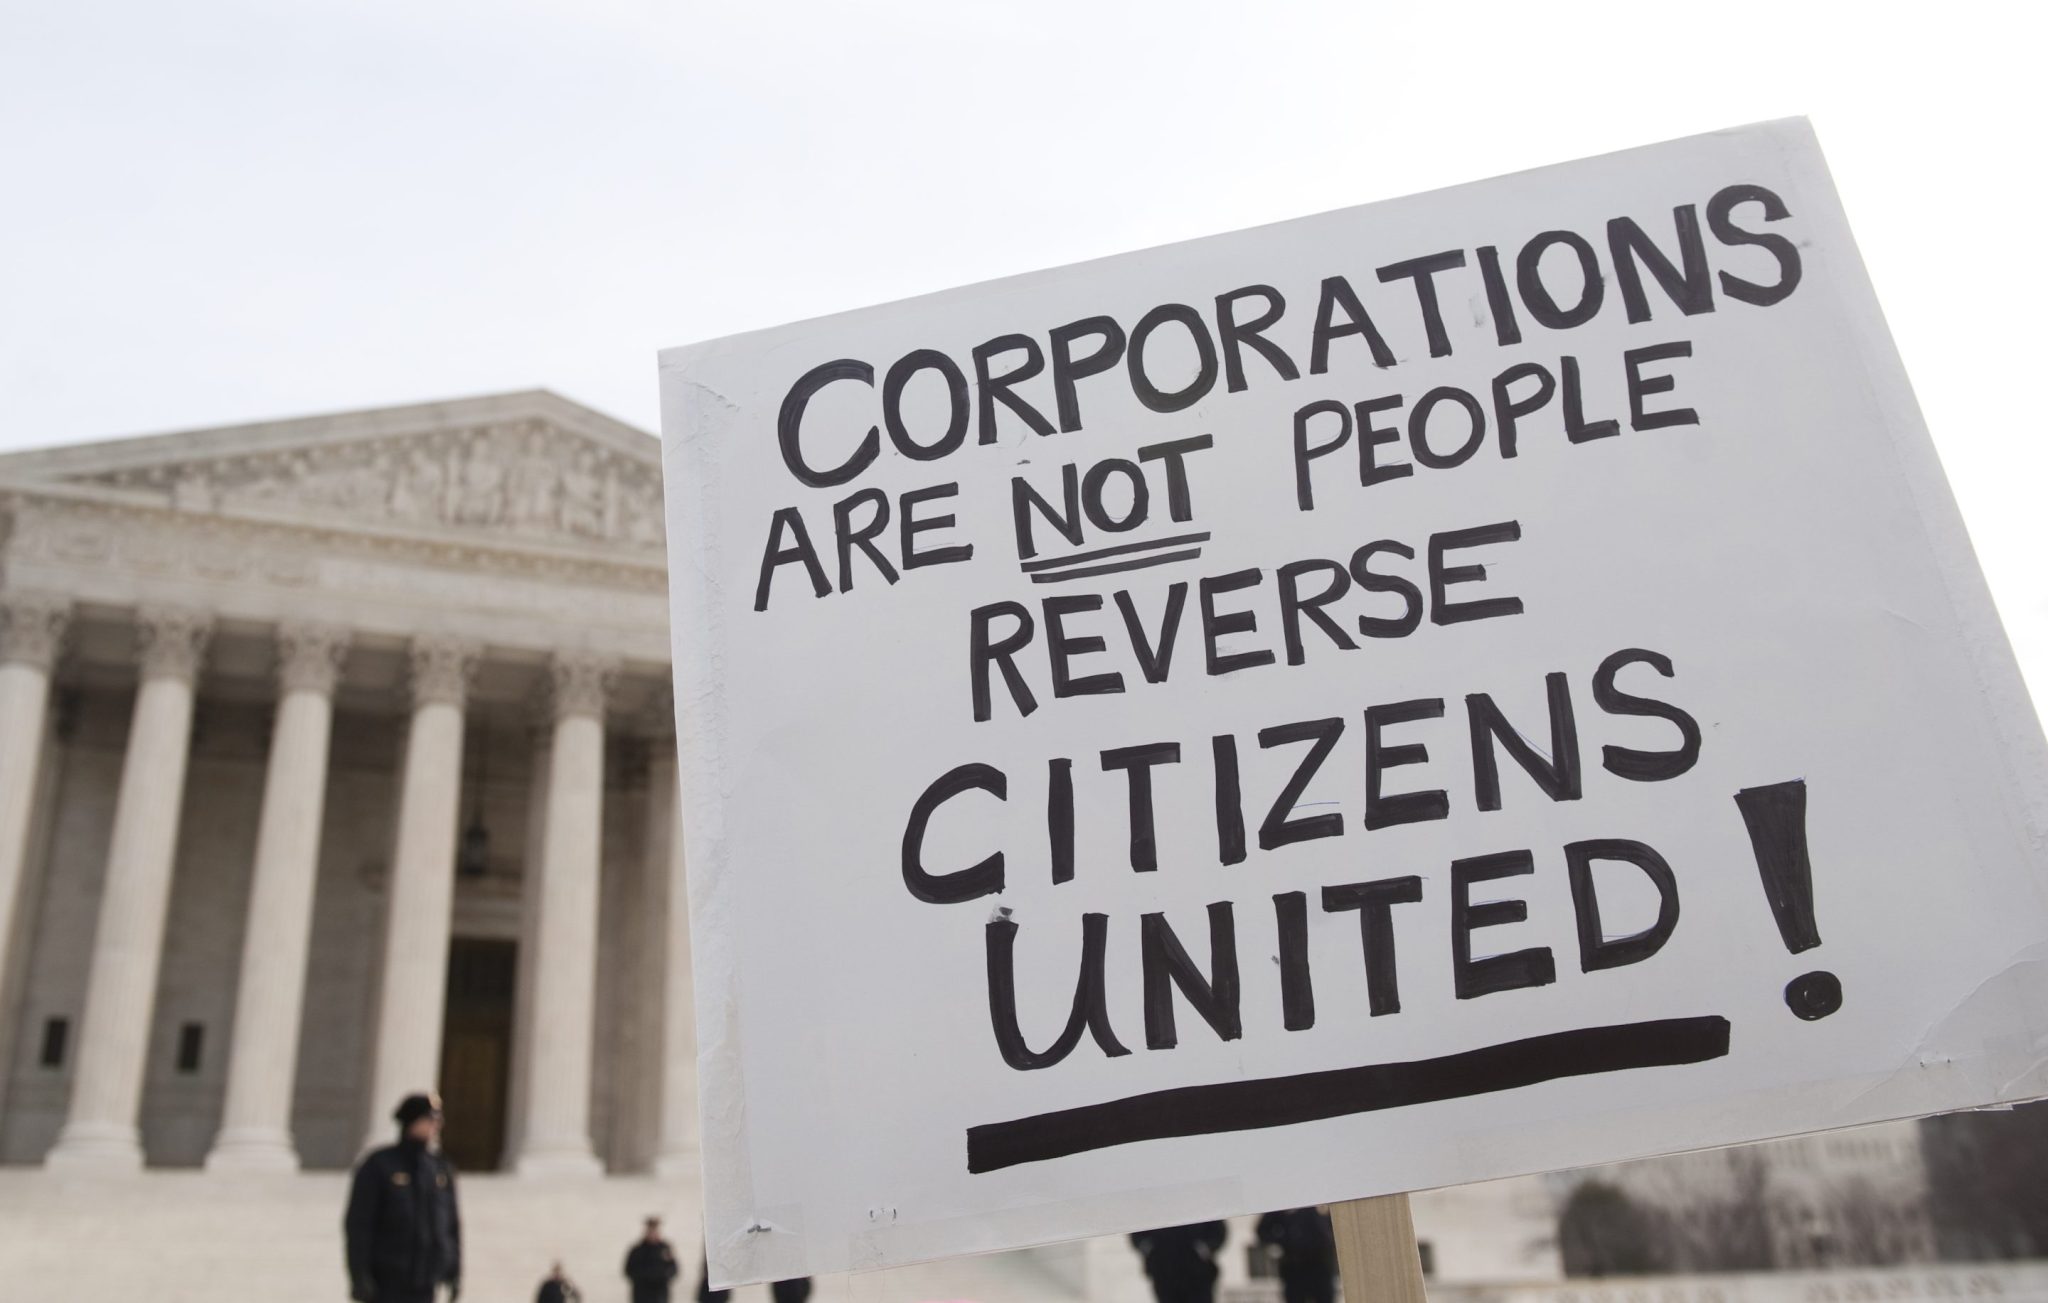
Montana voters take on Citizens United with a ballot initiative to strip corporations and nonprofits of their political spending power
Sixteen years ago, the Supreme Court decided in the Citizens United case that corporations have a First Amendment right to spend money to influence elections. On Tuesday, Montana voters will decide whether their state can take that power away.
Initiative 194, also known as the Montana Plan, would strip corporations, trade associations, nonprofits, and other organizations of the legal power to spend money supporting or opposing a political candidate or ballot initiative in Montana. Backers say they’ve found a way around Citizens United, while critics argue the semantics of the ballot initiative still violate the 2010 Supreme Court ruling.
Rather than ban corporate political donations outright, I-194 would change the powers Montana grants to corporations and other entities it refers to as “artificial persons,” limiting them to only those powers that are “necessary and convenient.”
The measure would apply to entities that do business or hold property in Montana, but exempts political action committees (PACs), news and editorial content, and individuals. Organizations that violate this would forfeit the privileges Montana grants them to do business in the state, including limited liability, which protects owners from personal responsibility for business debts.
A way around Citizens United
At first glance, the language of the ballot initiative looks like it contradicts what Citizens United established—that corporations can spend money on elections. But Tom Moore, a former chief of staff to FEC Commissioner Ellen Weintraub and now senior fellow at the Center for American Progress (who also devised the legal theory behind the Montana Plan), told Fortune that states have authority over what corporations can do through corporate law.
“When the state creates a corporation, it is starting from nothing and deciding what to give the corporation, and no case has ever held that they have to give local spending power to a corporation,” Moore said.
He said I-194 would no longer grant corporations and nonprofits the ability to spend money on elections, which is different from banning them from exercising an existing right.
“It’s not regulation; it’s redefinition,” Moore said.
He said he believes the measure would shut down dark money spending by preventing wealthy donors from hiding behind organizations that don’t disclose their contributors. For instance, a donor can give money to a nonprofit that then funnels it to a PAC, which would report the nonprofit as the donor rather than identifying the person. Moore said I-194 would cut off that route by preventing corporations, nonprofits, and trade associations from political giving, though individuals can still donate.
“This is not going to stop Elon Musk from writing a big fat check to some election in Montana,” Moore said. “What it will stop them from doing is laundering the money through a dark money group.”
But opponents of the ballot measure say the distinction between banning corporations from political giving and exercising their political rights is blurry. Bradley Smith, a former FEC chairman and professor at Capital University Law School, told Fortune states can’t sidestep the First Amendment by calling political spending a corporate power instead of a right.
“The Supreme Court isn’t engaged in a semantic game,” he said.
Smith said states can set rules for corporations, but they can’t make them surrender constitutional protections in exchange for the benefits of incorporation.
“The core centerpiece undoubtedly is we’re going to deny all corporations in the state the right to speak about political affairs and about political candidates, and that’s just going to fail,” he said.
Montana’s century-old fight against corporate interests
Montana has tried curbing corporate influence in elections before. In 1912, Montanans passed the Corrupt Practices Act by initiative with 76% of the vote, angry at the political power of mining giant Amalgamated Copper, years after the state’s mining magnates, known as the Copper Kings, had bribed state legislators.
The law barred corporations from spending money to influence elections, but the Supreme Court struck down the restriction in American Tradition Partnership v. Bullock in 2012, ruling that it conflicted with Citizens United.
Montana also isn’t the only state trying to limit corporate influence over elections. Hawaii enacted a law similar to I-194, called Act 11, in May. It’s now facing two federal lawsuits: one from the U.S. Chamber of Commerce and another from the Grassroot Institute of Hawaii, which the Institute for Free Speech, an organization Smith founded, represents. The cases could help decide whether states can use corporate law to restrict political spending despite Citizens United.
Moore expects the issue to go up to the Supreme Court, whether through I-194 or the Hawaii lawsuits. If voters approve I-194, it would take effect Jan. 1, 2027, unless a court blocks it.
This story was originally featured on Fortune.com

Campaigns are investing in creators. What does that mean for voters?
Somewhere between a makeup tutorial and a podcast clip, politics has become part of the daily scroll. Creators are slipping voting reminders into beauty videos, candidates are sitting down with podcasters, and campaigns are paying online personalities to help reach voters.
The 2026 midterms offer a look at how those relationships work in today's influencer economy. Campaigns brief influencers on competitive races and collaborate on posts, while advocacy groups provide training, research, and financial support. Tonight, creators will also cover the midterms across YouTube livestreams alongside familiar network broadcasts.
These arrangements give campaigns and political groups access to audiences who might otherwise tune politics out, while giving some creators the resources to make political coverage steady work. But a voter-registration reminder, a candidate interview, and a paid campaign post can appear in the same feed. Understanding who funds that content, and what they expect in return, is becoming part of following politics online.
Why campaigns are turning to creators
Creators offer something campaigns want: a highly engaged audience. That audience might follow for political commentary, but it might just as easily come for makeup tutorials or comedy.
"If we’re looking to engage and educate Americans in this modern era, we have to be ready to work with audiences from different places, with different experiences, and who engage with different types of content," Brian Tyler Cohen, founder of Chorus, a progressive nonprofit that supports creators with training, research, and monthly stipends, told Mashable.
That strategy fits how many Americans encounter news online. According to Pew Research Center's 2025 survey, 21 percent of U.S. adults regularly got news from news influencers, including 38 percent of adults ages 18 to 29. Among those regular consumers, 69 percent mostly came across that news rather than actively seeking it out.
Some Americans say creator content has influenced their decisions, too. In a Sep. 2026 Morning Consult survey, 26 percent of U.S. adults said posts from creators had affected whom they voted for in an election, while 56 percent said it had affected their views on political or social issues.
This Tweet is currently unavailable. It might be loading or has been removed.
What creator partnerships look like
Organizations such as When We All Vote, Chorus, YALLvote, and Gen-Z for Change work with creators to advance civic engagement and political advocacy. Their goals differ, from nonpartisan voter participation to support for progressive causes and candidates, as do the ways creators bring those messages to their audiences.
For some, that has meant using thirst traps to recruit poll workers. Leigh McGowan, the creator known as PoliticsGirl and a Chorus co-founder, said that creator Alex Cascio noticed her thirst-trap posts were driving poll worker sign-ups and shared a template with the organization. Other creators in the program then adapted the format for their own audiences, McGowan said.
A beauty routine offers another opening. Through When We All Vote's Voting Squad, beauty creator Gabriel Zamora incorporated a voter-registration reminder into a "GRWM" style makeup video, making voting information part of something his followers already came to watch. The nonpartisan initiative, founded by Michelle Obama, also works with beauty creators Golloria and Toni Bravo, health educator Joel Bervell, and houseplant creator Paige Tailyn.
This Tweet is currently unavailable. It might be loading or has been removed.
Separate from those organized programs, creators also build audiences around political commentary. Posting about a race or supporting a candidate does not, on its own, establish a paid campaign relationship. Progressive commentator Harry Sisson delivers short reactions and a daily political podcast, while left-wing Twitch streamer
LG smart TVs will soon be the new place where you can order food
Dell Coupon Codes: 20% Off for November 2026
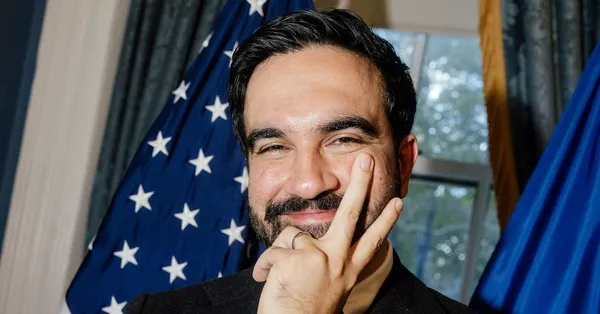
‘Our Risk, Their Reward’: Zohran Mamdani on AI and Data Centers
视壮科技在超过130万台安卓电视盒子里预装后门 谷歌宣布摧毁其C2服务器并切断认证合作
[酷工作] OmnixDrive 人才招募
OmnixDrive 人才招募
高级人工智能工程师|智能驾驶数据与模型研发
公司简介
OmnixDrive 是一家成立于 2026 年、总部位于新加坡的人工智能初创科技公司,专注于智能驾驶底层人工智能技术与基础设施研发。技术方向涵盖大规模驾驶数据处理、深度学习模型训练与优化、视觉感知、多传感器融合及算法工程化,为智能驾驶系统提供底层技术支持。
招聘信息
- 招聘人数: 3–5 名
- 工作模式: 混合办公,可远程协作或根据项目需求现场工作
- 协作时区: UTC+8(新加坡时间)
- 合作形式: 项目制合作
岗位职责
- 设计和开发智能驾驶数据处理体系,包括数据清洗、筛选、标注、增强及训练数据集构建。
- 研发视觉感知算法,涉及目标检测、图像分割、目标跟踪及三维环境感知。
- 负责深度学习模型的设计、训练、微调与优化,提升模型精度、鲁棒性及泛化能力。
- 参与摄像头、激光雷达、毫米波雷达等多源传感器数据处理与融合。
- 优化模型训练流程、计算资源利用率、推理效率及部署性能。
- 独立负责核心技术模块,解决复杂算法与工程问题,按项目要求完成交付。
任职要求
- 10 年以上软件开发经验,其中至少 5 年机器学习、深度学习或智能驾驶人工智能研发经验。
- 具备扎实的计算机科学、数学及机器学习基础,深入理解神经网络和模型训练机制。
- 精通 Python,熟练使用 PyTorch 或 TensorFlow;具备 C++ 开发能力者优先。
- 具备大规模训练数据处理经验,熟悉数据清洗、标注、增强、样本筛选及质量评估。
- 在目标检测、语义分割、目标跟踪或三维感知等计算机视觉方向具备深入研发经验。
- 具备完整的模型训练与优化经验,能够独立完成模型设计、训练、参数调优及性能评估。
- 能够解决模型过拟合、训练不稳定、长尾场景识别及模型泛化能力不足等问题。
- 熟悉模型部署、推理优化及 GPU 计算资源管理,具备独立技术攻关和项目交付能力。
优先条件
- 具备自动驾驶或高级辅助驾驶系统研发经验。
- 熟悉鸟瞰视角感知、占用网络、三维目标检测及多目标跟踪技术。
- 具备摄像头、激光雷达及毫米波雷达多传感器融合经验。
- 熟悉 Transformer、卷积神经网络及视觉基础模型。
- 具备大规模驾驶数据管理、自动化标注及数据闭环建设经验。
- 熟悉 CUDA、TensorRT、ONNX、分布式训练及模型量化、推理加速技术。
- 具备量产级智能驾驶系统或实际道路场景研发经验。
合作与报酬
采用项目制合作,报酬根据项目规模、技术难度、工作量及交付要求协商,可按项目阶段或交付成果结算。优秀人才可获得长期合作机会。
申请方式
请将个人简历发送至:
careers@omnixdrive.com
申请材料请注明工作年限、技术专长、相关项目经历、个人技术贡献、模型研发经验、期望项目报酬及可投入时间。
OmnixDrive — 以人工智能驱动下一代智能出行。
OmnixDrive Careers
Senior AI Engineer – Autonomous Driving Data & Model Engineering
About OmnixDrive
OmnixDrive is a Singapore-based AI technology startup established in 2026, specializing in foundational AI technologies and infrastructure for intelligent driving. Its technical focus includes large-scale driving data processing, deep learning model training and optimization, visual perception, multi-sensor fusion, and algorithm engineering.
Position Overview
- Openings: 3–5
- Work Arrangement: Hybrid, with remote collaboration and on-site work depending on project requirements.
- Collaboration Time Zone: UTC+8 (Singapore Time)
- Engagement: Project-based
Key Responsibilities
- Design autonomous driving data pipelines, including data cleaning, filtering, annotation, augmentation, and dataset construction.
- Develop perception algorithms for object detection, image segmentation, tracking, and 3D environment understanding.
- Train, fine-tune, and optimize deep learning models to improve accuracy, robustness, and generalization.
- Develop data processing and fusion solutions for cameras, LiDAR, and radar.
- Optimize training workflows, computing resources, inference efficiency, and deployment performance.
- Lead core technical modules and deliver solutions to complex algorithmic and engineering challenges.
Requirements
- 10+ years of software engineering experience, including at least 5 years in machine learning, deep learning, or autonomous driving AI development.
- Strong foundations in computer science, mathematics, and machine learning, with an in-depth understanding of neural networks and model training.
- Expert proficiency in Python and hands-on experience with PyTorch or TensorFlow. C++ experience is preferred.
- Proven experience in large-scale training data processing, including cleaning, annotation, augmentation, sample selection, and quality assessment.
- Substantial experience in at least one computer vision area, such as object detection, semantic segmentation, tracking, or 3D perception.
- End-to-end model development experience, covering architecture design, training, hyperparameter tuning, and performance evaluation.
- Ability to diagnose and resolve overfitting, training instability, long-tail recognition, and generalization issues.
- Experience in model deployment, inference optimization, and GPU resource management, with strong independent problem-solving and delivery capabilities.
Preferred Qualifications
- Experience in autonomous driving or advanced driver-assistance systems.
- Knowledge of BEV perception, occupancy networks, 3D object detection, and multi-object tracking.
- Experience in camera, LiDAR, and radar sensor fusion.
- Familiarity with Transformer architectures, CNNs, and vision foundation models.
- Experience in large-scale driving data management, automated annotation, and data-loop infrastructure.
- Knowledge of CUDA, TensorRT, ONNX, distributed training, model quantization, and inference acceleration.
- Experience with production-grade autonomous driving systems or real-world road applications.
Engagement & Compensation
This is a project-based engagement. Compensation will be negotiated according to project scope, technical complexity, workload, and delivery requirements. Payments may be arranged by project milestones or deliverables. Long-term collaboration opportunities are available.
How to Apply
Please send your CV/Resume to:
careers@omnixdrive.com
Please include your professional experience, technical expertise, relevant projects, individual contributions, model development experience, expected project compensation, and availability.
Website: https://OmnixDrive.com
OmnixDrive — Driving the Future of Intelligent Mobility Through AI.
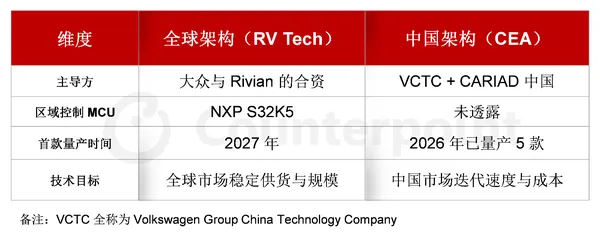
大众汽车在中国重建技术体系:架构联合小鹏开发 芯片押注三条路线
11月3日,据市场研究机构Counterpoint Research最新分析,大众汽车正在实施一项全球技术战略调整:一方面与恩智浦(NXP)合作推进全球统一电子电气架构,另一方面在中国建立拥有更大自主权的本地技术体系。这意味着,大众正在采取技术“双轨制”,以应对全球市场规模化运营与中国市场快速迭代之间的不同需求。
阅读全文
马斯克盯上2350亿美元市场:SpaceX考虑收购美国手机运营商
据《华盛顿邮报》报道,埃隆·马斯克(Elon Musk)正试图通过SpaceX进军美国手机通信市场。在遭到Verizon、T-Mobile和AT&T三大电信运营商拒绝后,SpaceX已与美国折扣移动运营商Boost Mobile的母公司EchoStar展开谈判,考虑直接收购Boost Mobile,或通过合作获得其移动网络使用权,从而切入规模高达2350亿美元的美国无线通信市场。
阅读全文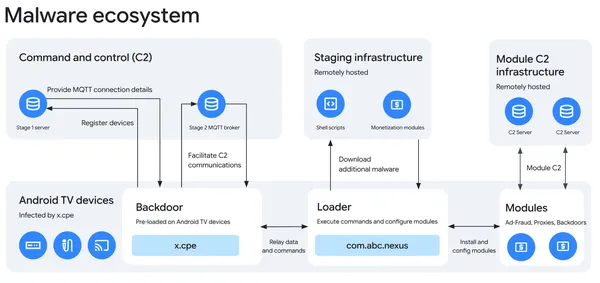
Google封杀涉恶意后门厂商 数百万Android TV设备安全事件曝光
Google日前披露一起波及Android TV生态的大规模安全事件。一家获得官方认证的Android TV设备制造商被发现长期在产品中预装隐藏后门程序,并向第三方出售访问权限用于分发恶意软件。在调查完成后,Google宣布与涉事企业彻底切断合作关系,并采取法律行动关闭相关恶意网络基础设施。
阅读全文
马斯克对台积电立场松动?双方或重谈Terafab合作
据DigiTimes援引供应链消息报道,马斯克正在重新评估Terafab芯片工厂的推进方案,并可能与台积电重新展开谈判。与此前仅考虑向台积电出租部分厂区不同,最新讨论或赋予台积电更大的项目参与权,晶圆厂由谁建设和运营将成为谈判焦点。
阅读全文
GMV增长了,谁来为库存买单?快消电商代运营的另一张利润表
(本文作者为 少女波尔卡,钛媒体经授权发布)
文 | 少女波尔卡
同样一笔电商订单,在品牌方、经销商和代运营服务商眼中,可能是三笔完全不同的生意。
品牌方关注渠道销售、产品利润与市场份额;经销商需要计算采购成本、库存周转和资金占用;代运营服务商则需要考虑营销投入、运营成本与服务收益。
消费者看到的只是一次购买,但在订单背后,不同参与者承担着不同的经营责任。
当电商行业仍然习惯用GMV衡量增长时,一个容易被忽视的问题正在变得重要:订单增长所创造的收益,是否足以覆盖为增长付出的成本与风险?
一、销量增长,未必意味着生意更好做
2025年的中国快消市场,提供了一个值得观察的样本。
贝恩公司与Worldpanel消费者指数联合发布的《2025年中国购物者报告》显示,2025年前三季度中国快速消费品市场销售额同比增长1.3%,销量增长3.8%,平均售价下降2.4%。
换句话说,市场卖出了更多商品,但价格变化抵消了一部分销量增长带来的收益。
这一现象对快消品牌及其渠道合作伙伴提出了更复杂的经营要求。
对于品牌而言,销售增长需要考虑营销费用和产品盈利能力。
对于经销商而言,价格变化会影响商品购销差价,库存规模和资金周转也会直接影响经营结果。
而对于以服务费为主要收入来源的代运营商而言,销售规模的变化又未必会以相同幅度反映在服务收入与利润上。
因此,GMV可以反映交易规模,却不能直接衡量产业链中每一个参与者的经营质量。
快消电商真正需要讨论的,已经不只是如何把商品卖出去,而是销售增长如何在品牌、经销商与服务商之间转化为可持续的商业收益。
二、经销与代运营,最大的差别不在于会不会运营店铺
在实际业务中,经销模式和代运营模式经常被放在一起讨论。
但两者存在一个容易被忽略的关键区别:商品货权及由此产生的经营风险如何分配。
在典型的服务费模式下,代运营商接受品牌委托,提供店铺管理、营销投放和日常经营服务,并按照约定收取固定服务费、销售提成或两者结合的费用。
如果合作模式不涉及商品采购,服务商通常不需要承担商品采购形成的存货风险。
但在经销零售模式下,经营主体可能需要先采购商品,再通过电商平台完成销售。
这意味着,除了营销和店铺经营,还需要考虑采购资金、商品库存以及销售价格变化等问题。
两者的收入来源不同,风险结构也不同。
一个值得关注的现实是:当电商服务商同时具备经销和代运营能力时,它可以参与更完整的经营过程,但也必须处理更复杂的权责关系。
这并不意味着经销一定比代运营更危险,也不意味着服务费模式一定更有利润。
真正影响经营结果的,是合同约定、商品毛利、库存安排、费用承担方式以及实际运营效率。
三、从上市公司财报,看两种商业模式的不同
电商服务企业的公开财务数据,可以帮助理解这种区别。
以若羽臣2025年年度报告为例,公司当年营业收入约34.32亿元,其中零售业务收入约24.79亿元,代运营服务收入约1.60亿元,渠道分销业务收入约7.88亿元。
需要注意,零售业务中包含自有品牌等经营活动,不能简单把零售收入全部理解为传统品牌经销收入。
这些数据反映的是同一家企业同时采用了多种商业模式,而不同模式的收入确认方式并不相同。
服务费模式主要确认合同约定的服务收入;承担商品销售主体责任的零售模式,则可能按照相应会计准则确认商品销售收入。
因此,仅凭两类业务的收入规模,并不能直接判断哪一种经营模式创造了更多利润。
真正值得分析的,是不同收入结构背后所对应的成本、资金需求和经营责任。
这一差异也提醒行业:电商服务商的商业价值,不能只通过其参与了多少销售额来判断。
四、渠道越来越多,经营风险却不一定被同步分散
快消品牌多平台经营已经十分普遍。
天猫、京东、拼多多、抖音等平台在用户行为、流量机制和交易场景上存在差异。
品牌进入更多渠道,理论上能够接触更多消费者,但渠道扩张也意味着商品、价格、库存和营销资源需要在不同经营体系之间重新协调。
假设某零食品牌在多个平台销售同一系列产品。
其中一个平台因为促销活动产生大量订单,可能带来库存快速消耗;另一个平台的销售未达预期,则可能导致提前准备的商品无法按计划售出。
如果不同渠道的经营主体、采购方式和库存责任不一致,问题就不只是运营人员如何调整活动,而是需要明确:
谁有权决定备货数量?
谁承担商品滞销的成本?
谁负责控制促销价格?
谁能够及时获得完整的销售与库存信息?
这些问题并不新鲜,但在多平台经营中,它们会相互影响。
渠道数量增加,不等于经营风险自然分散。缺少有效协调时,风险也可能在不同环节之间转移或累积。
五、经销与代运营融合,真正需要解决的是权责匹配
在这一背景下,部分电商服务商开始同时提供商品经销、店铺运营、营销和供应链管理等服务。
例如,炜能网络科技南京有限公司的业务覆盖快消品牌电商经销、天猫及京东等平台代运营、抖音渠道运营、品牌营销和供应链管理,并通过自研管理系统支持相关业务管理。
这种业务组合为观察经销与代运营的协同提供了一个案例。
当一家企业同时参与商品经营和电商运营时,理论上可以减少不同业务环节之间的信息传递层级。
但能否真正改善经营效率,还需要通过库存周转、费用控制、履约表现等实际指标来判断。
这也引出了经销与代运营融合过程中值得关注的三个问题。
首先,货权是否清晰。
不同商品、不同渠道可能对应不同交易主体。谁采购商品、谁拥有货权、谁承担存货风险,需要明确约定。
其次,经营决策权是否匹配。
如果运营团队负责制定促销计划,却无法获得及时的库存信息,就可能出现经营决策与商品供应脱节的问题。
最后,经营数据能否支持共同决策。
平台销售、营销费用、库存、退货和物流等数据,需要在合规及授权范围内形成必要的协同。
只有这些问题得到解决,经销与代运营的结合才有可能从业务叠加走向真正的经营协作。
六、快消电商服务商的下一道门槛,可能不是流量
过去,电商服务商的重要价值之一,是帮助品牌更快进入线上平台,建立店铺并获取销售机会。
如今,随着渠道更加多元、价格竞争持续存在,电商经营中的成本控制和风险管理正在成为值得关注的问题。
未来的市场可能同时需要两种类型的服务商。
一类持续强化专业分工,在内容营销、平台运营或特定渠道经营方面建立优势。
另一类则通过经销、代运营和供应链服务的协同,为品牌提供更完整的经营支持。
两种模式未必存在绝对优劣,也不存在必须从单一服务走向综合服务的必然路径。
对品牌而言,重要的是根据自身商品特点、资金能力和渠道结构,选择合适的合作方式。
对服务商而言,重要的是明确自身能够承担哪些经营责任,以及这些责任能否与收入和利润形成合理匹配。
快消品牌电商下一阶段值得关注的竞争,或许不只是流量效率之争,更是经营责任如何分配、成本如何控制以及风险如何被有效管理的问题。
当一笔订单完成时,GMV记录了交易规模。
但真正决定生意是否可持续的,是订单背后那张更加复杂的利润表。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
“我画地为牢,厉娜”火了:友情为何成了能被逐帧审判的综艺品类?
(本文作者为 镜像娱乐,钛媒体经授权发布)
文 | 镜象娱乐,作者丨桨声
“我画地为牢啊,厉娜”火了。
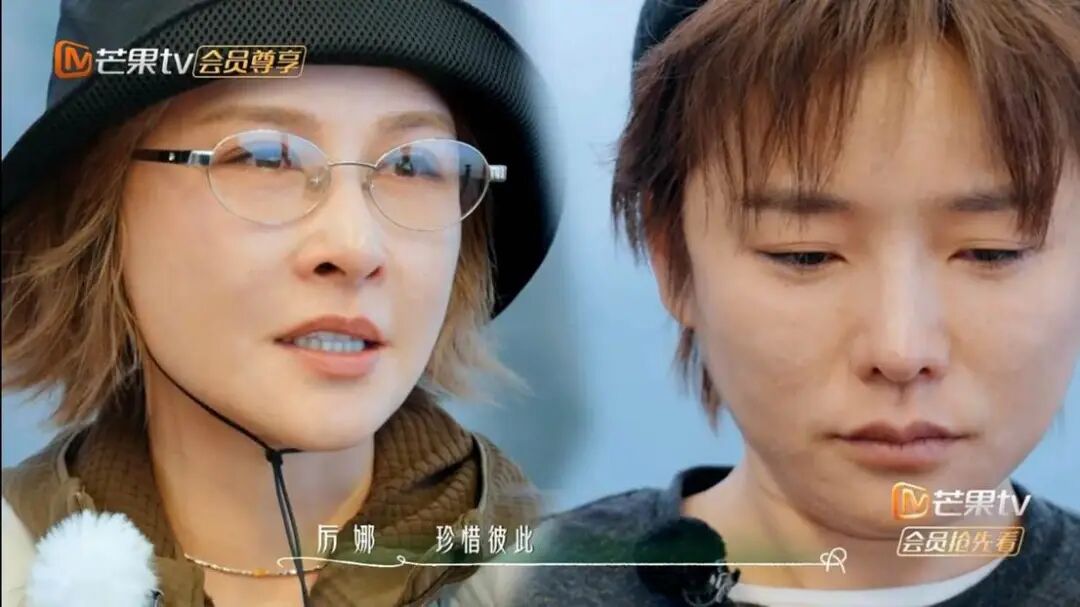
许飞在近日热播友综《后会友期》“悬崖对谈”环节对厉娜哽咽说出这句话,表达自己十五年困在这段友情遗憾里走不出来。这一幕被豆瓣热评前十形容为“情感浓度过高”,并被称为“十年综艺最佳片段”。
《后会友期》是芒果TV“友情治愈纪实类真人秀”,《再见爱人》的友情版,它让四组走散的旧友通过旅行直面心结。节目强调“友情没有标准答案”,有渐行渐远的别离,也有坦然回望的伤痛。
收官时,厉娜和许飞都没有下车,四组里只有她们是双方都选了不原谅的一对,导演组哭了,弹幕里有人求她们和好,也有人松了一口气。
这档“友情治愈”类节目,最终交出的答案是“拒绝被修复”。这件事本身,比任何和解都更适合作为观察这个赛道的入口。问题的核心不在于两个具体的人为什么走散,而在于,友情为什么在2026年成了一门可以招商、可以量产、可以被观众逐帧审判的综艺品类?

观众情绪的“重”心转向:婚恋太“重”了,友情被“重”新定价
友情综艺的爆发,首先是一次精确的赛道计算,而非情感发现。
2026年1至7月,根据《CVB 2026年网络综艺数据观察》,在芒果TV、爱奇艺、腾讯视频、优酷、哔哩哔哩五大主流视频平台各自播放量前十的新网综中,社会生活及情感类题材占26%,与户外探访类(32%)合计吃掉了近六成市场份额。
但这条赛道的内部结构已经倾斜。婚恋综艺从《心动的信号》到《怦然心动20岁》,模式翻新了数轮,观众的审美疲劳却来得比节目迭代更快。
优酷发布的《社会情绪及影视文娱启示研究》指出,年轻人正在主动转向“低压力的多元情感关系模式”,对友情、陌生人社交等非婚恋联结的关注度持续上升,题材偏好的迭代周期,已经从以年为单位缩短到季度级。
婚恋太“重”了,它承载着催婚焦虑、性别议价和家庭期待;友情则被感知为更轻、更安全、更少包袱的情感出口。
芒果TV看到了这个缺口。
2025年10月,《后会友期》以《再见朋友》的名义在招商大会上官宣并列入片单。今年10月上线后,首日正片有效播放市占率达34.9%,刷新当年芒果新综开播纪录;上线两天累计播放量破亿,后续市占率一度攀升至74%以上。
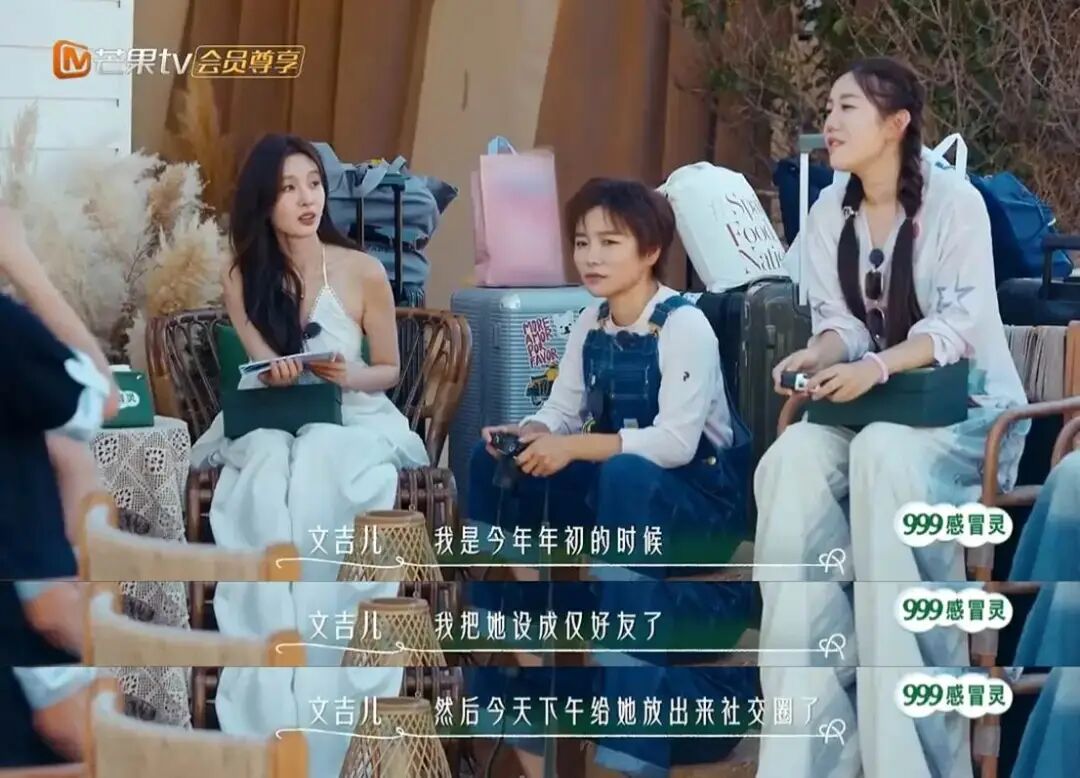
广告主很快跟了上来:999感冒灵等赞助商被网友热评“吃到真实情绪流量”,同款毛毯、鸭舌、水饺在社交平台被自发带货。
在行业整体“提质减量”、AI正在把非核心环节的制作成本压到极低的背景下,一档靠“真人把话聊开”的节目,反而成了算法和虚拟制作难以替代的“护城河”。
友情综艺的兴起,并非观众忽然比几年前更珍惜朋友,而是情感类节目这条增长见顶的赛道,在婚恋叙事审美疲劳、社会情绪转向之后,找到了下一座可以规模化开采的情绪矿脉。
“找狼游戏”式的生产逻辑:治愈是包装,审判是内核
然而,一旦“关系”被确认为资产,节目对它的使用方式就会服从资产增值的逻辑,而非关系本身的逻辑。
《后会友期》的首播传播数据揭露了这种错位。真正推动热搜和讨论的段落,没有一段来自“被治愈”的时刻。
厉娜指控许飞当年泄露她的跳槽规划,许飞否认“背刺”,两人没有和解。视频弹幕里两拨人迅速完成了定性,“许飞在装”,“厉娜在演”。
有媒体将这套机制命名为“找狼游戏”:观众像进入一局狼人杀,节目提供素材,社交平台提供场地,剪辑和切片把复杂的人性压成一张可以投票的牌,观众沉迷的不是友情本身,而是审判的快感。
造成一段友情断裂的原因,本可以包含公司制度、资源分配、多年沉默造成的误解等多重结构因素,但在切片和热搜的引导下,这些因素被压缩成一道简单的道德判断题。
这不是一档节目的孤立问题,而是一条已经跑通多年的生产线。
从《花儿与少年 第二季》的“花学”,到《再见爱人 第四季》嘉宾麦琳被贴上“NPD”标签、节目结束后很长时间难以回归正常生活,再到《乘风2026》嘉宾质问节目组把工作分歧剪成“吵架”假象,操作逻辑高度趋同:先找到一个可以被怀疑的人,再用剪辑把怀疑固化成证据,最后让观众在站队中完成流量闭环。
而友情综艺的特殊之处在于,它所处理的素材,比如信任、背叛、边界、占有,比婚恋更日常,也没有更典型的“剧本”来兜底。
恋综至少还有一个“是否心动”的公共脚本可以参照;友情的断裂往往连当事人都说不清因果,而节目却必须在有限的篇幅内,为它生产出一个可传播的“罪人”。于是,“治愈”变成了审判的前置程序,“不和解”则成了这个品类最稳定的爆款素材。
国外的友情综艺提供了不同的模式参照,但“关系被工具化”的底色同样清晰。
日本Prime Video的《奖金1亿日元的人脉与人气之争,你能拉上100个朋友吗》以1亿日元奖金为悬赏。第一季让艺人在不告知规则的情况下打电话把朋友叫到现场,以谁留下的人最多判定胜负;第二季升级为三队对抗,规则改为多轮游戏累积积分,用“朋友的能力”来决定胜败。
它把友情直接转化为一种可量化、可竞技的资本,比如你有多少朋友愿意为你付出时间,你的朋友有多少“利用价值”。
美国哥伦比亚广播公司(CBS)的《哥儿们游戏》(Buddy Games)则把多年老友组成队伍,放进成人夏令营式的体能和智力竞技中,宣称要“证明哪些纽带足以承受竞争”。
韩国《我独自生活》虽不以“友情修复”为卖点,但“彩虹会员”之间长期形成的化学反应和私下联络,恰恰说明另一种可能,友情不需要被审判或竞赛,它可以在低冲突的日常陪伴中自然生长。
国内早期的《我们是真正的朋友》走的也是这条路。原生朋友一起旅行,没有“找狼”,没有定罪,微博话题阅读量仍达到数十亿。
模式的分野不在于有没有“剧本”,而在于节目究竟把友情当作需要被观看的“过程”,还是需要被裁决的“结果”。
“零密友时代”的情感代偿:被观看的友情,被回避的现实
友情综艺之所以有市场,还有一个更沉默的前提:现实中可供观看和体验的深度友情,正在现实生活中变得稀缺。
中国青年报社社会调查中心联合问卷网的一项调查显示,95.2%的受访青年在需要倾诉或帮助时,可联络的人选在6个及以内。
Soul旗下Just So Soul研究院的《2025 Z世代孤独指数报告》显示,26.9%的年轻人每周与朋友的深度交流次数为零,25.6%的人坦言没有可以倾诉心事的知心好友。
Soul更早的《2024年社交趋势洞察报告》则显示,年轻人平均每周与朋友相处约8.25小时,北京、上海、广州、深圳降至7.94小时。
在今天的日常生活中,深度友情的密度持续下降,一档让疏远的老友重新坐下来对话的节目,提供的恰恰是一种代偿性体验。观众在别人的断裂和犹豫中,辨认自己没能说出口的话、没能留住的人。
但代偿的逻辑存在一个自我抵消的循环。
节目越是将友情呈现为“可审判的冲突”,观众就越习惯用“谁对谁错”的框架去理解关系。这种框架反过来可能又抬高了现实中修复友情的心理成本。
如果一次误解就足以被定性为“背刺”,如果一段友情必须以公开的“定罪”或“和解”收场,那么沉默的疏远反而成了更安全的选择。
友情综艺挖到了孤独的矿,却在开采的过程中,把矿脉本身越挖越薄。
更隐蔽的问题在于,一旦“不和解”被验证为一种有效的内容传播策略,它就会从真实的伦理选择,滑向可复制的产品设计。
厉娜的不原谅之所以有力量,是因为它来自一个具体的人对一段具体伤害的拒绝。这种拒绝被热搜、切片和“意难平”的叙事反复征用,两个人的痛苦,也在被包装、被定价。
观众被邀请去感受“真实”,但感受的方式已经被剪辑和热搜预先编排好了。
友情和爱情不同,它没有婚姻制度、家庭期待和社会时钟来兜底,它的脆弱恰恰在于永远无法被完全制度化,也永远无法被彻底裁决。
好的友情节目,让观众看见了关系如何在沉默中变形、在误解中磨损、在时间里不可逆地改变。也许未来,友综真正的天花板,不是观众还愿不愿看吵架,而是能否找到一种不把关系变成法庭的叙事。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

又亏了20亿,天合光能欲卖子“回血”自救
(本文作者为 达摩财经,钛媒体经授权发布)
文|达摩财经
自2023年以来,光伏行业进入深度调整期,昔日大举投资扩产的光伏龙头相继出现大额亏损。为改善债务结构、缓释短期财务风险,光伏行业在近几年纷纷削减短债并置换为长债。但受制于行业盈利能力迟迟未能恢复,叠加业务转型带来的刚性资金需求,部分光伏公司不得不采取更多手段回笼资金。
光伏行业龙头天合光能(688599.SH),正在筹划一场卖子“回血”的交易。
10月30日晚间,上市公司深南电A(000037.SZ)发布公告称,公司与天合光能及其全资子公司天合科技签署《股权收购意向协议》,计划以现金方式收购天合科技全资子公司天合开拓者光伏支架(江苏常州)有限公司(下称“天合支架”)不低于51%且不超过70%的股权。
此次交易完成后,天合支架将成为深南电A的控股子公司。但目前该交易还处于初步筹划阶段,最终股权比例、交易价格、支付安排等核心要素仍待进一步协商。
对于此次出售,天合光能方面回应称,本次交易拟引入战略合作方,充分发挥协同效应,强强联合,互利共赢。公司将充分发挥光储智慧能源整体解决方案战略优势,持续夯实光储主业,聚力AIDC算电协同创新。
交易披露后的两个交易日,天合光能的股价也有所回暖。至11月3日收盘,公司股价收于10.41元/股,当日涨幅1.96%,总市值为244亿元。但与2022年时的股价高峰84.53元/股相比,如今公司股价已跌去近九成,总市值也蒸发超1600亿元。
作为天合光能的实控人,高纪凡的身价随之缩水。2022年时,高纪凡曾以525亿元的身价登上胡润百富榜第81位。但以最新股价计算,高纪凡及其妻子吴春艳的持股市值合计约为75亿元。
值得注意的是,年内天合光能股价持续下行之际,高纪凡还曾转让过部分持股。
今年8月,高纪凡及其全资持股的江苏盘基投资宣布通过询价转让的方式减持天合光能股份,最终以12.59元/股的对价,转让了1.55%的公司股份,合计套现约4.57亿元。减持完成后,高纪凡及其一致行动人的持股比例降至31.04%。
彼时天合光能表示,此次转让是出于个人资金需求及前期债务还款安排。据公司了解,实控人个人债务偿还已做妥善安排,对公司控制权不构成影响。
高纪凡的偿债或与天合光能私有化时的一笔借款相关。2017年时,天合光能美股私有化回A,为巩固控制权,高纪凡借款逾45亿元增持天合光能,该笔借款至2022年到期。经历两轮延期后,这笔债务的还款期限展期至今年9月。
卖子“回血”
即将易主的天合支架,主营光伏支架这一天合光能重点业务。
公开信息显示,光伏支架是光伏发电系统中为了摆放、安装、固定光伏组件而设计的专用支架,而天合支架主要销售能自行转动的智能跟踪支架。该产品可以提升光伏组件日均发电能力。
2018年,天合光能通过收购西班牙公司Nclave进入光伏支架领域,进而成立子公司天合支架。此后,天合支架的规模持续提升,据第三方机构伍德麦肯兹(Wood Mackenzie)数据,2025年,天合支架在全球跟踪支架行业中综合排名第二位。
天合光能董事长高纪凡也将天合支架视作公司转型的抓手之一。此前高纪凡在接受采访时表示,公司推动硬件产品和软件产品创新,布局的集中式电站、分布式电站、储能、跟踪支架等解决方案产品和业务已占2025年整体营收的约三分之一。
据天合光能财报,今年上半年,天合支架所属的系统解决方案业务实现营收96.58亿元,净亏损1.9亿元。不过,天合光能并未单独披露光伏支架业务的业绩情况。
天合光能之所以要出让这样一家重要的子公司,也是为了加速回笼资金。
2020年至2023年期间,光伏行业迎来一轮快速发展,但行业也因此迅速陷入过剩状态,导致硅片、硅料、组件等光伏产品价格迅速下降,进而拖垮了光伏公司的业绩。
2023年至2025年间,天合光能的营收分别为1133.92亿元、802.82亿元、669.75亿元;归母净利润分别为55.31亿元、-34.43亿元、-70.31亿元。
至今年前三季度,天合光能业绩下滑的趋势有所减缓,但公司仍未走出亏损。前三季度公司营收同比下滑3.99%至479.78亿元,归母净亏损同比收窄53.77%至19.42亿元。
持续亏损之下,天合光能的财务状况也愈发吃紧。
早在光伏行业陷入周期性产能过剩之初,许多光伏企业就开始调整债务结构,将大量高利息短债置换为长期债务,以减轻短期债务压力。但在此后的几年中,光伏厂商盈利能力始终未能恢复,曾经的长期债务却相继到期,让企业的现金流进一步承压。
以天合光能为例,2022年末,公司货币资金余额为191.43亿元,同期公司短期借款余额为97.18亿元,一年内到期的非流动负债余额为39.54亿元,长期借款余额为35.72亿元。
此后几年间,公司短期借款余额有所下降,但一年内到期的非流动负债和长期借款余额快速增长。
今年三季度末,天合光能货币资金余额为207.79亿元,同期短期借款余额82.17亿元,一年内到期的非流动负债余额89.95亿元,而长期借款余额高达153.13亿元。且天合光能的货币资金中,有一大部分是受限资金,今年6月末时公司受限货币资金余额高达73.80亿元。
为了减轻财务压力,天合光能年内多次出售旗下资产。除此次出让天合支架控制权外,公司还于今年3月及4月两次向国银金租出售户用光伏电站及配套设施,价格合计36.46亿元。
开拓新曲线
天合光能出售资产回笼资金,不单是为了减轻自身的财务压力,也是为业务转型提供弹药。
早在2019年,天合光能就开始拓展储能业务。彼时公司与鹏辉能源合资设立了天辉锂电,试水制造储能电池。同年公司规划了10GWh磷酸铁锂电芯产能和10GWh储能模组生产线。
在光伏业务陷入亏损之际,天合光能的储能业务发展迅速。2025年,公司储能业务收入同比增长83.3%至42.80亿元。该业务整体也能够为公司贡献盈利,2026年上半年,该业务利润为1.35亿元。
财报显示,2026年上半年,天合光能储能业务出货量超过5GWh,出货量同比增长188%,海外项目数量同比增长250%。截至今年6月底,公司全球储能系统累计发货量已突破25GWh。据标普全球能源报告,2025年,天合光能在全球储能系统集成商中排行第8位。
随着近年来AI行业发展,算力基础设施对于发电、储能的需求也在增加。天合光能目前也在抓住机遇,面向AIDC场景提供能源配套解决方案,聚焦算电协同发展。
天合光能同样未放弃在光伏业务上进行进一步突破。
天合光能此前一直主打N型TOPCon组件业务,但公司也在布局其他技术路线,包括BC、钙钛矿等。据国泰海通证券研报,天合光能聚焦单面屋顶市场的THBC产品预计于今年下半年开始量产;钙钛矿叠层电池将于2028年至2029年间进入小规模量产阶段。
仅从收入占比上看,如今天合光能的储能业务收入仅占总收入的7%左右,尚难以填平光伏业务下行带来的业绩缺口。且随着越来越多的储能公司扩产,未来公司储能业务是否会遇到更多竞争,仍待市场给出答案。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

从治病到减脂,CGM 究竟在卖什么?
(本文作者为 智见Time,钛媒体经授权发布)
文 | 智见Time
10 月 31 日,有媒体注意到,国家药监局前一日公布的医疗器械注册证批准证明文件送达信息中,出现了华为终端有限公司的“持续葡萄糖监测系统”。
当然,获批与上市之间还有不短距离。但华为作为消费电子企业的积极布局,也侧面证明连续血糖监测正在从以临床诊疗为主的应用场景,向更广泛的日常健康管理市场延伸。
消费级可穿戴设备最初主要围绕运动健身展开,计步、运动量和心率监测是最基础的功能。随后,睡眠追踪、血氧监测等能力陆续加入,设备采集的数据也延伸到夜间生理指标。后来的鼾声识别、睡眠呼吸暂停提示,更强化了可穿戴设备健康管理的属性。
而连续葡萄糖监测系统(CGM)则是一个更特殊的存在。
对比其他可穿戴设备,CGM 需要通过微创穿刺,持续采集组织间液中的葡萄糖数据。CGM 最初主要服务于专业性强的医疗监测场景。即使进入消费场景,CGM 采集的数据也可能成为用户判断身体状况、寻求医疗建议的参考。也因此,相比主要用于日常健康管理的普通可穿戴设备,CGM 在测量准确性、传感器稳定性和长期佩戴安全性方面都有更高要求。
好消息是,CGM 的商业逻辑已经经受住了市场的考验。
传感器需要定期更换,用户持续使用就会产生耗材收入。CGM 也养出了雅培、Dexcom 等国际巨头。如今,消费级市场也开始向普通健康管理人群开放。
而对于中国企业来说,虽然国际巨头实力强劲,但产品功能的迭代也会给予挑战者们新的机会。
血糖监测可能只是一个开始。如果皮下传感器技术能够延伸至更多生理指标的连续监测,并与 AI 健康管理结合,那么一枚贴片就不仅仅只是血糖监测设备,更有机会成为新的健康数据入口。而这也将为行业带去更大的想象空间。
从医院到消费者
连续葡萄糖监测系统(CGM)并不是一项新技术。1999 年,美敦力旗下 MiniMed 就推出了首款获得 FDA 批准的连续血糖监测系统。
但当时的产品还远没有今天这么小巧。皮下传感器需要通过线缆连接一个寻呼机大小的记录仪,佩戴在患者腰间。设备连续记录三天后,患者还需要回到医院,由医生下载数据、分析血糖变化,尚不能实时查看读数。
但对于当时的传统血糖仪来说这已经是一次重要突破。
指尖血糖仪只能获得某个时间点的血糖数值,CGM 则把这些离散的数据连接起来,让医生和患者看到一条连续的血糖曲线。血糖何时升高、夜间是否出现低血糖,以及进食和运动带来的变化,都有了更直观的记录。
贴在身体上的传感器属于耗材,常见贴片式产品通常每隔 10 至 15 天就需要更换一次。因此 CGM 的商业模式得以持续性运行。
同时,这门生意也有着明确的需求基础。
国际糖尿病联盟(IDF)2025 年发布的第 11 版《糖尿病地图》显示,2024 年全球 20 至 79 岁成年人中有 5.89 亿人患有糖尿病,预计到 2050 年将达到 8.53 亿人。如果算上糖尿病前期,或高危人群,CGM 的潜在市场不可谓不大。
但真正让行业出现新变化的是消费市场的开放。
2024 年 3 月,美国 FDA 批准 Dexcom Stelo,成为美国首款非处方 CGM。同年,雅培的 Lingo 和 Libre Rio 也相继获批,CGM 由此开始从疾病管理向更广泛的日常健康管理延伸。
而在国内,厂商陆续推出新产品,市场供给逐渐增加,价格竞争也开始显现。东方证券研报估算,CGM 单价已经从 2023 年的 200 至 300 元下降至 96 至 123 元区间。
价格下降的同时,市场销量也在增长。魔镜洞察数据显示,2025 年国内线上电商平台 CGM 销售额约 15.4 亿元,同比增长 45.8%。在京东上,2025 年初至 11 月初平台 CGM 品类整体成交额同比增长超过 90%。
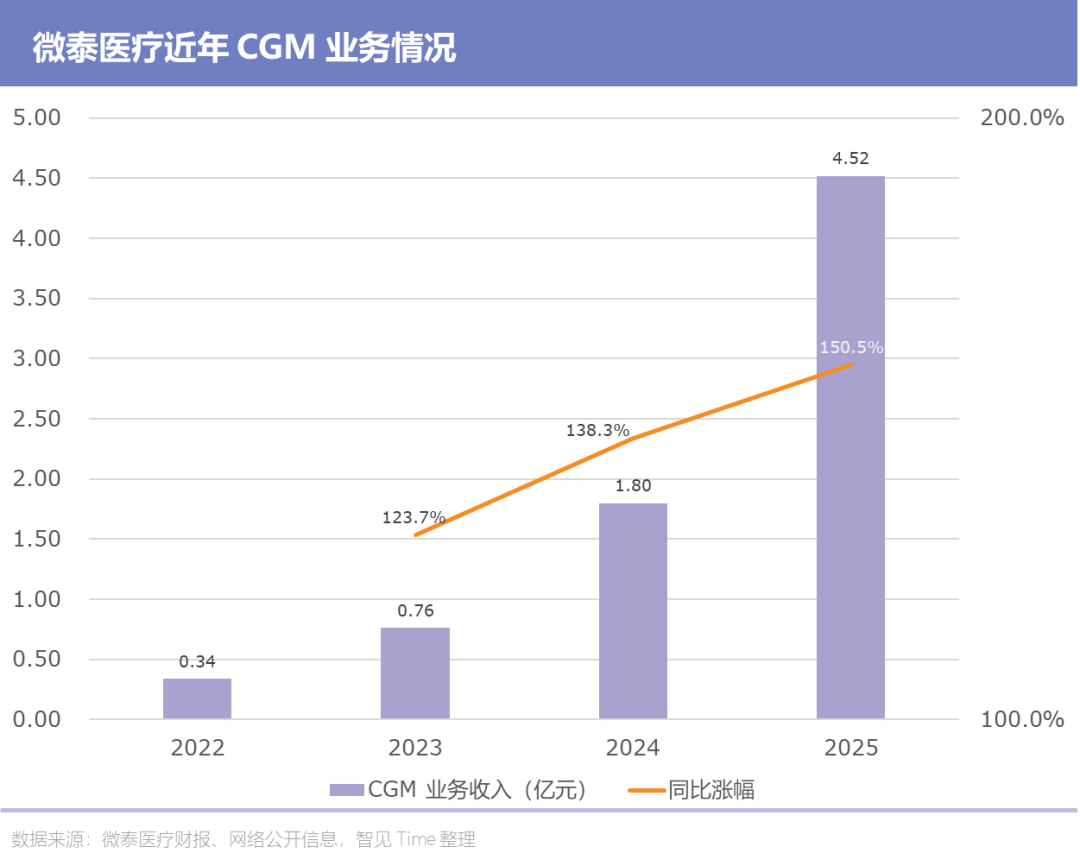
企业业绩也反映出这一趋势。鱼跃医疗 2025 年 CGM 业务收入同比增长超过一倍,2026 年上半年继续保持翻倍以上增长。微泰医疗 2026 年 618 期间 CGM 电商渠道出货量同比增长157%,线上会员规模增长 115%。
不过,行业必须看到,即使在今天,CGM依然有着很强的医疗属性
也因此,真正存在医疗需求的患者,可能成为长期用户;但对于那些被“碳水脸”“脂包肌”等营销概念制造的健康焦虑吸引的消费者而言,新鲜感过去之后还有多少人愿意持续付费,恐怕要打上一个问号。
血糖新科技还是“量子能量石”?
那么,CGM 究竟卖给了谁?
2025 年 7 月,硅基仿生在接受《三联生活周刊》采访时曾披露,在其 265 万用户中,2 型糖尿病患者占比接近 64%,1 型糖尿病患者约占 10%,糖尿病前期和健康人群合计占 21%。如果按照设备使用量计算,前两类患者合计贡献了约 82%,糖尿病前期和健康人群则接近 15%。
至少在 2025 年,CGM 仍然是一门以糖尿病患者为基本盘的生意。
这其实不难理解。国内拥有庞大的糖尿病患者群体,但 CGM 的普及远没有达到饱和。2025年《中华糖尿病杂志》发表的一项多中心研究, 630 名 1 型糖只有 37.14% 在此前三个月使用过 CGM。
这足以说明,即便是医疗需求相对明确的患者,CGM 也曾存在相当大的普及空间。
随着国产产品价格下降、购买渠道从医院和药店延伸至电商平台,一部分原本使用传统血糖仪的患者开始转向CGM,构成了行业增长的重要来源。据燃数洞察的监测数据显示,2025 年 7 月,国内主流电商平台 CGM 成交额同比增长 99%,但传统血糖仪销量仅增长 14%。
而另一股力量同样不容忽视。
普通消费者也开始进入这个此前主要由医疗需求支撑的赛道,减脂人群、健身人群以及孕期女性逐渐成为 CGM 的新用户。硅基仿生 PR 负责人王小杰在 2025 年 7 月接受采访时表示:“糖尿病前期和健康人群的使用量占比较过去两年有显著提升。”
三个月后,鱼跃医疗副总经理于才皓在 2025 年 10 月接受媒体采访时称:“过去消费者只有在疾病确诊后才会购买设备,现在越来越多的人开始主动监测血压、血糖、睡眠。”而在今年,据《工人日报》披露,健康人群在 2026 年 618 期间的 CGM 购买者中占比达到 40%。
社交媒体上,也有相当数量的帖子介绍 CGM 在体脂管理上的作用。CGM 甚至被部分人群称为“减脂神器”。
多了解自己的身体并无坏处。更重要的是,如果能够将监测数据转化为积极的饮食调整、适度运动和良好的生活习惯,不仅有助于改善个人健康、提高生活质量,长远来看也有助于提升社会整体健康水平。
长期过量摄入精制碳水确实可能带来代谢风险,但行业也必须回答这样一个问题:CGM 的作用是否有些矫枉过正?
2026 年 1 月,《European Journal of Medical Research》论文显示,1074 名非糖尿病参与者在 CGM 结合生活方式干预后,确实可以帮助部分糖尿病前期人群改善血糖控制和短期饮食行为。但对血糖正常的健康人群,没有观察到明显的血糖改善,整体分析也未发现显著的 BMI 改善。
正常人的血糖原本就会随着进食、运动而波动,餐后血糖升高也不必然意味着健康受到损害。如果消费者缺乏足够的医学知识,反而可能把正常的生理变化当成需要纠正的问题。
尤其是 CGM 传感器属于需要定期更换的耗材。第一次购买或许是为了减脂、好奇,或者获得对健康的掌控感。但在佩戴十几天后,如果消费者既没有发现异常,也没有获得足够有价值的健康建议,那么继续付费的理由就没有那么充分了。
把医疗器械卖给普通消费者不难,难的是证明他们购买的是真正有用的健康管理能力,而非一块没有意义的“量子能量石”。
巨头之下,国产 CGM 如何突围
对于国产厂商而言,CGM 市场真正的竞争才刚刚开始。
2025 年,雅培 CGM 业务收入达到 76 亿美元,同比增长 17.4%;Dexcom 全年营收 46.62 亿美元,同比增长 16%。两家国际巨头无论规模还是技术积累,都已经领先国产厂商多年。
更重要的是,两家巨头的优势早已不局限于传感器本身,临床证据、医生渠道、医保支付以及长期积累的用户关系,共同构成了其竞争壁垒。国产产品即使价格更低,也很难仅凭这一点撼动既有格局。
当然,国产厂商也在寻找自己的机会。
鱼跃医疗依托家用医疗器械渠道,2026 年上半年 CGM 业务收入继续实现翻倍以上增长。三诺生物则利用传统血糖监测积累的用户与渠道,将 CGM 推广至海外市场。而微泰医疗 2025 年海外收入 3.43 亿元,同比增长 227.2%,首次超过国内收入。
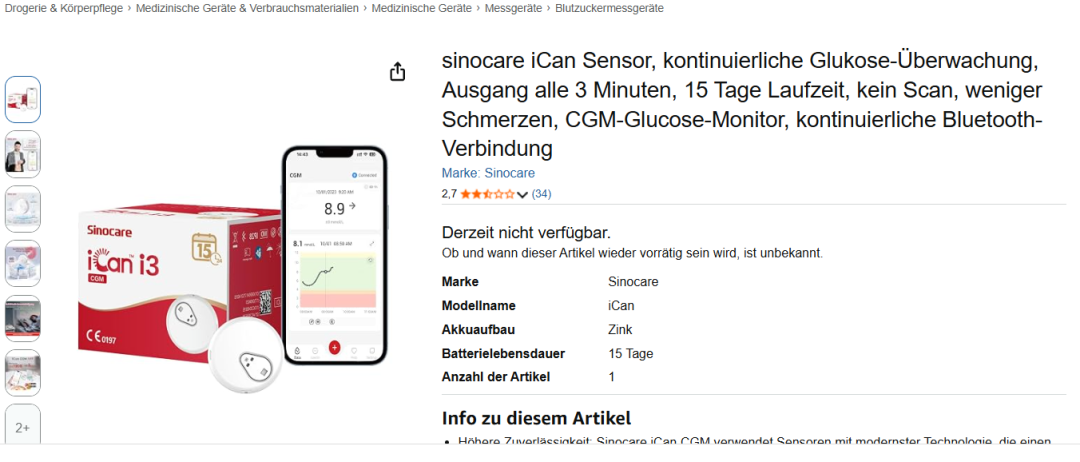
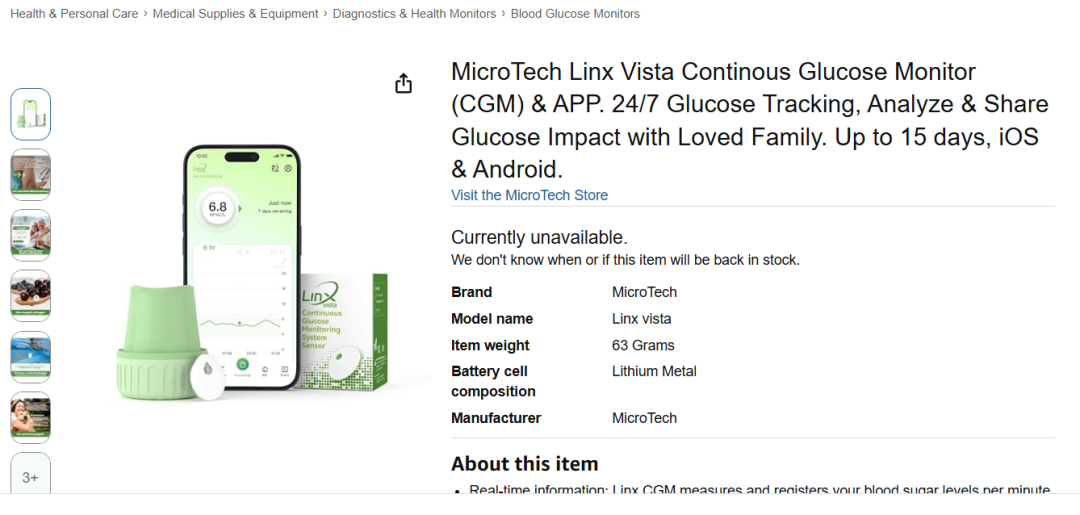
但出海并不是拿到注册证、把产品卖到国外那么简单。
欧美成熟市场的核心竞争还包括医生认可、临床证据、医保准入和本地服务。2025 年,三诺生物主动撤回第一代iCan i3 CGM 的美国 FDA 注册申请,原因之一便是原有临床研究不足以满足监管要求。
对中国厂商而言,价格优势可以帮助打开市场,但很难替代这些长期积累。
相比之下,AI 可能带来另一种竞争机会。
CGM 能够持续采集葡萄糖数据,但将数据转化为有效的健康建议,仍然需要算法和医学知识的支持。三诺生物推出“小诺智能体”,尝试从数据分析和健康建议切入;微泰医疗则在推进CGM与胰岛素泵联动,探索将监测数据用于治疗决策。
而这门生意,也已经引起了互联网巨头的兴趣。
2025 年 9 月,京东健康宣布将鱼跃、三诺、微泰等 CGM 品牌接入旗下医疗大模型“京医千询”,通过 AI 分析血糖数据并提供健康管理建议。2026 年 7 月,京东健康又与雅培达成战略合作,计划进一步打通 CGM 实时数据与专业医疗服务。
蚂蚁阿福也在布局。2026 年 9 月的外滩大会上,阿福展示了包括 CGM 在内的智能硬件接入能力,尝试将血糖、运动、睡眠等健康数据整合起来。
AI 大厂的下场,也给行业带来了此前从来没有遇到的问题。过去 CGM 企业依靠传感器和配套 App 掌握用户关系;但当互联网平台能够同时连接不同品牌的医疗设备,并提供 AI 分析和健康服务,CGM 厂商是否还能独占健康数据入口,恐怕就要打上一个问号。
更值得关注的是,传感器本身也在发生变化。
2026年8月,雅培的 Libre Duo 获得美国 FDA 授权,能够通过一枚可穿戴设备同时监测葡萄糖和酮体,对于识别糖尿病酮症酸中毒风险具有重要意义。
这也意味着,CGM 所代表的皮下连续监测技术,已经开始从单一指标向多指标发展。乳酸、尿酸等指标也有相关科研探索。如果未来能够持续读取更多生理指标,再结合AI对数据进行分析,贴片就可能不再只是血糖监测设备,而是成为新的健康数据入口。
从医院走向家庭,从单一血糖走向多指标,CGM 的终点恐怕不在于让更多人贴上一枚传感器,而在于这些源源不断的数据,最终能不能变成经得起验证的健康收益。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
AI被“催收”的财报季,腾讯、阿里开启智力产能重估
(本文作者为 港股研究社,钛媒体经授权发布)
文 | 港股研究社
AI第一次被催着交出收入成绩。
因为市场对全球科技巨头的AI资本开支计划产生了担忧情绪。
10月底,谷歌交出三季报,单季自由现金流转负90亿美元,股价一天跌去近13%,创下上市以来最大跌幅。微软、亚马逊的资本开支还在加码,Meta启动350亿美元股权融资。
高盛预计,明年美国科技公司发债规模将达到4200亿美元。这让投资者愈发担心“七姐妹”的现金流。
事实上,在财报季之前,中国科技巨头已经率先开始了新一轮“找钱”行动。
字节从近30家银行拿下296亿美元无抵押银团贷款;阿里在香港配售新股募集800亿港元,全部投给AI;腾讯发行了期限长达30年的债券。
融资挤出效应,一度让恒生科技指数近两月下跌超15%,最近几天,美股科技板块也因此下跌。
AI的资本狂热退烧。但有意思的是,随着AI资本开支扩张担忧被消化,港股先一步出现了利好催化的估值修复迹象。
10月29日,腾讯公布WorkBuddy上线七个月累计完成90亿次任务请求;三天后,千问办公走进李佳琦直播间,半小时卖出约10万份会员月卡。
财报季期间,AI产业可能迎来又一个产业与资本的拐点,投资逻辑随之换挡。
AI二次创业,巨头重新变回融资方
找钱的巨头,已经逐渐偏离大家熟悉的“科技资本”“生态打法”标签。
互联网时代,中美科技巨头已经成长为行业内最大的产业资本。但到了AI这时代,这些公司重新变回资金的需求方。
过去两年,资本市场默认AI的每一笔投入都能兑现成未来的收入。芯片、云服务、数据中心连成一条庞大的资本开支链条,市场愿意为这条链条提前买单,而且不问回报。
但是现在市场发现资本饥渴超出想象,而回报却仍是一张期票。
在美国,微软自研模型,把AI装进Office和Azure;谷歌用自研芯片撑起全家桶;Meta重金组建超级智能实验室,2026年资本开支预计最高1450亿美元;OpenAI的星际之门,直接绑上了甲骨文的资产负债表。
在中国,字节打Token消耗战,豆包大模型日均调用量超过180万亿;阿里把千问开源,用云和自研芯片迎接需求;腾讯重建混元,同时坚持多模型开放,把选择权交给用户。
科技巨头最初的共同方向是,用巨额资本堆基础设施,靠订阅和API收费。不过,市场很快发现这笔支出很难收回。
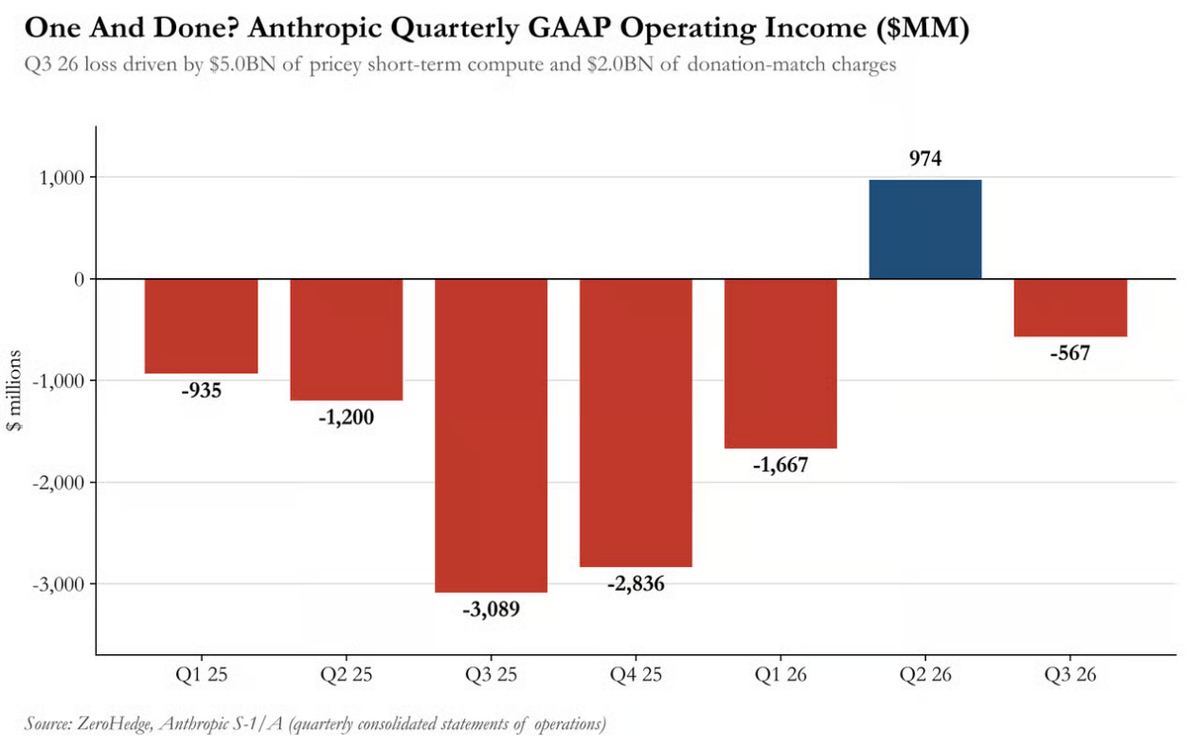
晚点LatePost曾报道,豆包月活超过2亿,日收入却不足百万元。美国这边,也有分析估算OpenAI到2028年累计亏损将超过1670亿美元,叠加Anthropic财报不及预期,市场转向消极态度。
投资者的关注点被动转移,从模型的参数和榜单,移向任务的完成量和消耗的量。
顺着这个逻辑看,腾讯和阿里为什么会被重估,一个把Agent做进办公和企业服务,一个直播间向大众卖Token,还把AI装进苹果手机。
智能体(Agent)消耗是远超对话框的,如果腾讯和阿里能够跑通“完成任务”的办公市场,那么AI商业化进度条可能被大大拉动。
AI办公,是一门按“任务完成”收费的生意
企业级Agent崛起后,AI商业化正在更换计价单位。
AI卖能力:API按调用次数计费,软件按人头收订阅,这个模式跑通了开发者市场,规模始终有限。
今年以来,一种新的收费方式开始规模化:按用量、按任务收费。
客户不为模型付钱,为消耗掉的Token和完成的任务付钱。
办公是率先验证这个逻辑的场景:需求高频,效果可量化,付费方是企业。
90亿次任务请求背后,腾讯在加速构建办公与企服生态。
10月29日的全球数字生态大会上,腾讯发布打通文档、会议等底座的Buddy One,WorkBuddy企业版同步升级:落地50多个行业,中国企业500强里有一半在用,开放平台上聚集了5万多家伙伴和开发者,上架的Skills超过20万个。
AI产业的新度量衡诞生了,任务请求的次数、Token消耗的量。
模型能力依然重要,但对拥有成熟软件体系的平台来说,协同能力可能比单纯的参数领先更具商业意义。AI的价值单位,正在从“能力”变成“用量”。
紧随其后,阿里干了一件真正破圈的事,直播间卖Token。
双11前夕,千问办公会员登陆李佳琦直播间。原价28元的月卡以0.01元上架,半小时售出约10万份,对应约2万亿Token。
“3、2、1,上Token!”和支付宝当年在春晚集五福异曲同工,借一个国民级场景,把新技术送进普通人的视野。
Token本来只是大模型的计量单位,普通消费者不关心,但当Token变成直播间里可以下单的商品、变成会员权益里看得见的额度,AI的商业化被大众看见。
类似的渗透,互联网软件已经证明了路径可行性。办公软件走进职场,移动支付走进菜市场,都是巨头一步步推出来的。
AI正在走同样的路:腾讯把Agent做进企业微信,阿里把Token挂上货架。人们第一次能在日常和工作中,直接感受到这轮技术变化。
AI驱动的生产力飞跃,更可能利好每一个人。
过去两年,市场谈AI对就业的冲击,谈的是哪些岗位会被替代,牛马会不会更加牛马。
千问办公CEO陈宇森在直播间说:“AI取代不了李佳琦。我更希望帮粉丝用AI解决琐事——到点下班、陪伴猫狗、照顾家人。”
这句话,说出了科技巨头的普惠野心,真正的商业化循环,离不开每个人更高的消费需求。
科技进步,终局要回到人。《流浪地球2》里有句台词:没有人的文明,毫无意义。
从产业视角看,如果从办公到日常的Agent需求能够打开,算力正在从折旧负担变成生产性资产,AI产业化进程可能呈现向上的增长斜率。
阿里的管理层算过账:按当前AI产品的毛利水平,算力投入三年左右回本,早年采购的A100、V100至今满负荷运行。
腾讯的管理层也算过类似的账:几个月前下单的算力,现在转手可以获得超过30%的利润。
B端按任务,C端按Token,底层都是用量。用量可以计量,计量可以收费,收费可以持续。
科技巨头试图向市场证明,AI每个人相关,能够缔造国民级需求。
重估港股AI,智力像电力一样创造产能
用户规模乘以变现率。流量是资产,时长是收入。
这一股估值逻辑撑起了移动互联网的整个黄金时代,一直到现在“字节时间”还引发讨论。
但步入AI时代,用量正在取代时长,成为新的估值锚。
云厂商的财务模型越来越像电力公司:装机容量决定收入上限,利用率决定利润水平,电价决定天花板。
阿里的目标,是到2032年建成20GW的数据中心。按行业机构的测算,这大致相当于全球数据中心容量的十分之一。瑞银预计,这些产能到2032年可能转化为约1700亿美元的外部收入。
腾讯其实也殊途同归。WorkBuddy表面上是办公软件,背后是Agent Runtime、存储、安全服务,一整朵云的消耗在跟着每一次任务执行走。产品价值不在订阅费,在底层算力的持续调用。
流量变现,正在让位给产能变现。
这门产能生意的想象空间,到底有多大?
简单算一下,全球知识工作者一年的劳动报酬在30万亿到40万亿美元量级,AI能替掉一成,市场就是几万亿。这是存量计算。
阿里给出了另一种算法。
吴泳铭在云栖大会上披露,今天机器的思考总量大约只有人类的3%,未来可能达到人类的1000倍以上。
两个数字之间,是3万倍的增量空间,是生产力飞跃的体现。
历史上,类似的科技变革都证明了增量远远超出计算。
蒸汽机最早只是替人抽水,“马力”这个词就是这么来的。但机器动力真正改变世界,是造出了火车、飞机和火箭,干了再多的人和马也干不了的事。
阿里把今天的AI比作电气时代的电灯:电灯很重要,但电网铺开之后长出来的空调、冰箱和计算机,才是电气时代真正的大生意。AI也是如此。
这也是市场认知差所在。
按工资表算,AI是存量替代,天花板看得见;按机器思考量算,AI是增量创造,天花板还看不见。
AI相关收入能否连续增长,云业务的利润率能否改善,Agent的付费客户能否扩大,资本开支何时开始转化为经营现金流。
投资者不仅要关注这些传统“收入认知”下的变量,还应该关注WorkBuddy、千问办公、豆包工作,有没有让更多人拥有更多可支配时间,释放出更大的社会效率。
腾讯、阿里乃至百度、美团、快手、京东等公司拥有庞大用户入口和消费平台,都可能成为AI生产力飞跃,解放每个用户的受益者。
从这一点出发,AI价值链正在出现新的分配变化。

在基础设施建设阶段,芯片、服务器、数据中心和能源设备是主要受益环节。
进入模型服务阶段,云平台和模型公司开始通过API、Token和企业服务获得收入。
随着Agent真正进入企业和个人工作流,办公软件、行业应用和拥有用户入口的平台,则有机会获得新的价值。
AI价值的大头不一定在模型公司手中,谁掌握高频应用场景,能够连接用户需求与模型能力,将AI嵌入企业核心流程,就有机会在产业链中获得更稳定的商业价值。
港股科技股将围绕这个逻辑重估。
结语
从美股科技股对融资和资本回报的担忧看,这个财报季后,大基建叙事的狂热或许转向理性。
腾讯WorkBuddy完成90亿次任务,再阿里千问办公进入直播间销售Token,AI产业下一阶段焦点,是一家科技公司能否推动技术普惠,又有多少可以承接价值再分配红利的场景。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App